Domain paraprosdokian.de kaufen?
Wir ziehen mit dem Projekt
paraprosdokian.de um.
Sind Sie am Kauf der Domain
paraprosdokian.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain paraprosdokian.de kaufen?
Ist Versteuerung erhaltene Anzahlungen?
Ist Versteuerung erhaltene Anzahlungen? Die Versteuerung von erhaltenen Anzahlungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen müssen Anzahlungen als Einnahmen verbucht und entsprechend versteuert werden. Es ist wichtig, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass die Anzahlungen korrekt behandelt werden. Letztendlich kann die Versteuerung von erhaltenen Anzahlungen Auswirkungen auf die finanzielle Situation des Unternehmens haben, daher ist es wichtig, die steuerlichen Pflichten zu verstehen und einzuhalten. **
Was sind erhaltene Anzahlungen?
Erhaltene Anzahlungen sind Zahlungen, die ein Unternehmen von Kunden erhält, bevor die vereinbarten Waren oder Dienstleistungen geliefert werden. Diese Zahlungen dienen als Sicherheit für den Kunden, dass die bestellte Ware oder Dienstleistung auch tatsächlich erbracht wird. Für das Unternehmen stellen erhaltene Anzahlungen eine finanzielle Vorauszahlung dar, die oft zur Deckung von Produktions- oder Betriebskosten genutzt wird. In der Bilanz werden erhaltene Anzahlungen als Verbindlichkeiten ausgewiesen, da das Unternehmen noch eine Gegenleistung erbringen muss. Es ist wichtig, erhaltene Anzahlungen sorgfältig zu verfolgen und sicherzustellen, dass die entsprechenden Leistungen rechtzeitig erbracht werden, um die Kundenzufriedenheit zu gewährleisten. **
Ähnliche Suchbegriffe für Erhaltene
Top-Angebote
Produkte zum Begriff Erhaltene:
-
Mythos, Ironie, Artifizialität:, Sachbücher von Selina HangartnerDas Buch "Mythos, Ironie, Artifizialität" von Selina Hangartner bietet eine tiefgehende Analyse der frühen Tonfilme, die ab 1929 in grösserem Stil kommerziell ausgewertet wurden. In einer Zeit des medialen Wandels untersuchen die Filme nicht nur ihre eigene Medialität, sondern brechen auch mit den Konventionen des Illusionismus. Die Autorin beleuchtet, wie diese Filme durch selbstironische Elemente und kulturelle Paradigmen der Zeit, wie den Amerikanismus, ihre eigene Ästhetik und die Popularisierung des neuen Mediums prägten. Die Studie geht der Frage nach, wie Ironie und Artifizialität als filmwissenschaftliche Konzepte in der Analyse des frühen Tonfilms verwendet werden können. Mit 280 Seiten bietet das Buch eine umfassende Betrachtung der Ästhetik des Staunens und der narrativen Konstruktionen dieser Filme.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Japp:Theorie der Ironie, Fachbücher von Uwe JappDie Untersuchung bestimmt die allgemeine Struktur der Ironie und zeigt die jeweils besondere Bedeutung dieses Allgemeinen. Dabei werden neben typologischen Unterschieden auch die historischen Konjunkturen des Themas berücksichtigt. Der Gang der Argumentation berührt die sokratische, die romantische und die moderne Ironie. Dabei geht es immer auch um deren Bedeutung für ein allgemeines Wissen. Einige Autoren, mit denen sich die Untersuchung beschäftigt, sind Sokrates/Platon und Aristophanes, Schlegel, Hegel und Kierkegaard, Swift, Voltaire, Flaubert, Proust, Thomas Mann, Joyce und Musil. Uwe Japps Theorie der Ironie ist nicht das erste, aber eines der besten Bücher zum Thema. Man muss ihm bescheinigen, dass es dem proteushaften Wesen der Ironie stilistisch gewachsen ist. Die Studie hat zwei Ziele: die allgemeine Struktur der Ironie zu bestimmen und zu zeigen, wie sie in jedem einzelnen Fall angewendet wird. Neben typologischen Unterschieden werden die vielfältigen historischen Manifestationen der Ironie berücksichtigt. Während er somit die sokratische, romantische und moderne Ironie berührt, beschränkt sich Japp nicht auf die Interpretation individueller Ironien, wie sie in verschiedenen Zeiten und Texten vorkommen, sondern berücksichtigt immer die Bedeutung der Ironie für ein allgemeines Wissen. Das Buch schliesst daher mit der Frage nach dem Wissen über Ironie.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie buche ich Erhaltene Anzahlungen?
Um erhaltene Anzahlungen zu buchen, musst du zunächst ein Konto für erhaltene Anzahlungen in deinem Buchhaltungssystem erstellen. Wenn du eine Anzahlung erhältst, verbuchst du den Betrag als Einnahme auf diesem Konto. Sobald die Anzahlung verrechnet wird, überträgst du den Betrag auf das entsprechende Einnahmekonto. Vergiss nicht, die Anzahlungen regelmäßig zu überprüfen und zu verfolgen, um sicherzustellen, dass sie korrekt verbucht sind. Wenn du unsicher bist, wie du erhaltene Anzahlungen buchen sollst, solltest du dich an einen Buchhalter oder Steuerberater wenden. **
-
Wie bucht man erhaltene Skonti?
Um erhaltene Skonti zu buchen, muss zunächst der Skonto-Betrag ermittelt werden, den der Lieferant gewährt hat. Dieser Betrag wird dann als Erlös mindernder Ertrag in der Buchhaltung verbucht. Gleichzeitig wird der Skonto-Betrag als Gutschrift auf dem Verbindlichkeitenkonto des Lieferanten verbucht. Die Buchung erfolgt in der Regel durch eine Gegenbuchung auf dem Konto "Skontoerträge" oder "Skonti erhalten". Es ist wichtig, die Buchungen sorgfältig zu dokumentieren und sicherzustellen, dass alle Transaktionen korrekt erfasst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. **
-
Sind erhaltene Spenden zu versteuern?
Sind erhaltene Spenden zu versteuern? Ja, grundsätzlich sind Spenden in Deutschland steuerlich absetzbar, sofern sie an gemeinnützige Organisationen oder steuerbegünstigte Vereine gehen. Spender können ihre Spenden bis zu einer bestimmten Höhe von der Steuer absetzen. Für gemeinnützige Organisationen gelten jedoch bestimmte Voraussetzungen, um Spenden steuerlich geltend machen zu können. Es ist ratsam, sich vorher über die steuerlichen Regelungen zu informieren und gegebenenfalls eine Spendenbescheinigung anzufordern. In manchen Fällen können auch Spenden an Privatpersonen steuerlich relevant sein, beispielsweise bei Schenkungen oder Erbschaften. **
-
Was ist eine erhaltene Anzahlung?
Was ist eine erhaltene Anzahlung? Eine erhaltene Anzahlung ist eine Vorauszahlung, die ein Kunde leistet, bevor die Ware oder Dienstleistung geliefert wird. Diese Anzahlung dient oft als Sicherheit für den Verkäufer, dass der Kunde den Restbetrag auch bezahlen wird. In der Buchhaltung wird eine erhaltene Anzahlung als Verbindlichkeit des Verkäufers gegenüber dem Kunden erfasst, bis die Ware oder Dienstleistung vollständig geliefert wurde. Erhaltene Anzahlungen können auch als Einnahmen verbucht werden, wenn die Lieferung oder Leistung erbracht wurde. **
Wie bucht man erhaltene Anzahlungen?
Wie bucht man erhaltene Anzahlungen? Wenn ein Unternehmen eine Anzahlung von einem Kunden erhält, wird dies in der Buchhaltung als Verbindlichkeit erfasst, da das Unternehmen dem Kunden noch eine Leistung schuldet. Die Buchung erfolgt in der Regel auf ein separates Konto für erhaltene Anzahlungen. Sobald die Leistung erbracht wurde, wird die Anzahlung von diesem Konto abgezogen und auf das entsprechende Umsatzkonto gebucht. Es ist wichtig, diese Buchungen sorgfältig zu dokumentieren, um eine genaue und transparente Buchführung zu gewährleisten. **
Wer haftet für nicht erhaltene Ware?
Wer haftet für nicht erhaltene Ware? In der Regel liegt die Haftung bei dem Verkäufer, solange die Ware nicht beim Käufer angekommen ist. Es ist die Verantwortung des Verkäufers, sicherzustellen, dass die Ware ordnungsgemäß versendet wird und beim Käufer ankommt. Sollte die Ware verloren gehen oder nicht zugestellt werden, muss der Verkäufer in der Regel für Ersatz oder Rückerstattung sorgen. Es ist wichtig, dass Käufer und Verkäufer klare Vereinbarungen über die Haftung für nicht erhaltene Ware treffen, um Missverständnisse zu vermeiden. **
Top-Angebote
Produkte zum Begriff Erhaltene:
-
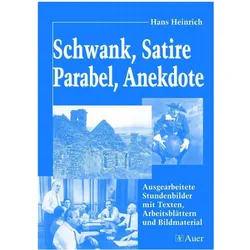
Schwank, Satire, Parabel, Anekdote, Schulbücher von Hans HeinrichMit diesem Buch wird Literatur erfahrbar! Für Schüler und Schülerinnen Texte zu finden, die zum Diskutieren anregen, und sie ansprechend aufzubereiten, ist sehr aufwändig. Dieser Band nimmt Ihnen die Arbeit ab: Er enthält 25 Unterrichtseinheiten zu folgenden epischen Kurzformen: Schwänke, Lügengeschichten, Anekdoten, Satiren, Karikaturen, Briefe, Tagebucheinträge und Parabeln. Fertig ausgearbeitete Arbeitsblätter können direkt im Unterricht eingesetzt werden. Dazu finden Sie ausführliche Lösungen. Selbst die Planung der Einheiten übernimmt dieses Buch für Sie. Mit den gut strukturierten Stundenbildern können Sie rasch einen Überblick über den Verlauf und die Vorgehensweise verschaffen. Die zahlreichen Bilder eignen sich zum Einsatz als Folien oder sind bereits in die Arbeitsblätter integriert. Hintergrundinformationen vertiefen das Verständnis der Texte.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
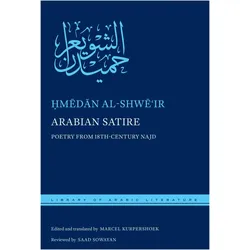
Arabian Satire, Belletristik von Al-Shw&, amīdān Shuwayʻir"Arabian Satire" ist eine Sammlung satirischer Verse, die die Gesellschaft und ihre Heucheleien kritisch beleuchtet. Der Autor, amīdān al-Shwāʾir, gilt als Meister der Satire und ist bekannt für seinen scharfen Humor, seine Selbstironie und seine bissigen Verse. In dieser Sammlung wird al-Shwāʾir als ein scharfsinniger Kritiker seiner Gesellschaft dargestellt, der in der Najd-Region der Arabischen Halbinsel lebte. Seine Gedichte sind in einem einzigartigen Idiom verfasst, das als "Nabä" bekannt ist und eine Mischung aus dem Najdī-Dialekt und archaischen Ausdrücken darstellt. Die Themen reichen von persönlichen Erfahrungen als Familienoberhaupt bis hin zu gesellschaftlichen Kommentaren, die in einem zugänglichen und gesprächigen Stil präsentiert werden. Diese erste vollständige Übersetzung seiner bemerkenswerten Werke bietet einen tiefen Einblick in die traditionelle Najdī-Ethik und die Weisheiten, die in seinen Versen verwoben sind.51,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Versteuerung erhaltene Anzahlungen?
Ist Versteuerung erhaltene Anzahlungen? Die Versteuerung von erhaltenen Anzahlungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen müssen Anzahlungen als Einnahmen verbucht und entsprechend versteuert werden. Es ist wichtig, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass die Anzahlungen korrekt behandelt werden. Letztendlich kann die Versteuerung von erhaltenen Anzahlungen Auswirkungen auf die finanzielle Situation des Unternehmens haben, daher ist es wichtig, die steuerlichen Pflichten zu verstehen und einzuhalten. **
-
Was sind erhaltene Anzahlungen?
Erhaltene Anzahlungen sind Zahlungen, die ein Unternehmen von Kunden erhält, bevor die vereinbarten Waren oder Dienstleistungen geliefert werden. Diese Zahlungen dienen als Sicherheit für den Kunden, dass die bestellte Ware oder Dienstleistung auch tatsächlich erbracht wird. Für das Unternehmen stellen erhaltene Anzahlungen eine finanzielle Vorauszahlung dar, die oft zur Deckung von Produktions- oder Betriebskosten genutzt wird. In der Bilanz werden erhaltene Anzahlungen als Verbindlichkeiten ausgewiesen, da das Unternehmen noch eine Gegenleistung erbringen muss. Es ist wichtig, erhaltene Anzahlungen sorgfältig zu verfolgen und sicherzustellen, dass die entsprechenden Leistungen rechtzeitig erbracht werden, um die Kundenzufriedenheit zu gewährleisten. **
-
Wie buche ich Erhaltene Anzahlungen?
Um erhaltene Anzahlungen zu buchen, musst du zunächst ein Konto für erhaltene Anzahlungen in deinem Buchhaltungssystem erstellen. Wenn du eine Anzahlung erhältst, verbuchst du den Betrag als Einnahme auf diesem Konto. Sobald die Anzahlung verrechnet wird, überträgst du den Betrag auf das entsprechende Einnahmekonto. Vergiss nicht, die Anzahlungen regelmäßig zu überprüfen und zu verfolgen, um sicherzustellen, dass sie korrekt verbucht sind. Wenn du unsicher bist, wie du erhaltene Anzahlungen buchen sollst, solltest du dich an einen Buchhalter oder Steuerberater wenden. **
-
Wie bucht man erhaltene Skonti?
Um erhaltene Skonti zu buchen, muss zunächst der Skonto-Betrag ermittelt werden, den der Lieferant gewährt hat. Dieser Betrag wird dann als Erlös mindernder Ertrag in der Buchhaltung verbucht. Gleichzeitig wird der Skonto-Betrag als Gutschrift auf dem Verbindlichkeitenkonto des Lieferanten verbucht. Die Buchung erfolgt in der Regel durch eine Gegenbuchung auf dem Konto "Skontoerträge" oder "Skonti erhalten". Es ist wichtig, die Buchungen sorgfältig zu dokumentieren und sicherzustellen, dass alle Transaktionen korrekt erfasst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. **
Ähnliche Suchbegriffe für Erhaltene
-
Mythos, Ironie, Artifizialität:, Sachbücher von Selina HangartnerDas Buch "Mythos, Ironie, Artifizialität" von Selina Hangartner bietet eine tiefgehende Analyse der frühen Tonfilme, die ab 1929 in grösserem Stil kommerziell ausgewertet wurden. In einer Zeit des medialen Wandels untersuchen die Filme nicht nur ihre eigene Medialität, sondern brechen auch mit den Konventionen des Illusionismus. Die Autorin beleuchtet, wie diese Filme durch selbstironische Elemente und kulturelle Paradigmen der Zeit, wie den Amerikanismus, ihre eigene Ästhetik und die Popularisierung des neuen Mediums prägten. Die Studie geht der Frage nach, wie Ironie und Artifizialität als filmwissenschaftliche Konzepte in der Analyse des frühen Tonfilms verwendet werden können. Mit 280 Seiten bietet das Buch eine umfassende Betrachtung der Ästhetik des Staunens und der narrativen Konstruktionen dieser Filme.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Japp:Theorie der Ironie, Fachbücher von Uwe JappDie Untersuchung bestimmt die allgemeine Struktur der Ironie und zeigt die jeweils besondere Bedeutung dieses Allgemeinen. Dabei werden neben typologischen Unterschieden auch die historischen Konjunkturen des Themas berücksichtigt. Der Gang der Argumentation berührt die sokratische, die romantische und die moderne Ironie. Dabei geht es immer auch um deren Bedeutung für ein allgemeines Wissen. Einige Autoren, mit denen sich die Untersuchung beschäftigt, sind Sokrates/Platon und Aristophanes, Schlegel, Hegel und Kierkegaard, Swift, Voltaire, Flaubert, Proust, Thomas Mann, Joyce und Musil. Uwe Japps Theorie der Ironie ist nicht das erste, aber eines der besten Bücher zum Thema. Man muss ihm bescheinigen, dass es dem proteushaften Wesen der Ironie stilistisch gewachsen ist. Die Studie hat zwei Ziele: die allgemeine Struktur der Ironie zu bestimmen und zu zeigen, wie sie in jedem einzelnen Fall angewendet wird. Neben typologischen Unterschieden werden die vielfältigen historischen Manifestationen der Ironie berücksichtigt. Während er somit die sokratische, romantische und moderne Ironie berührt, beschränkt sich Japp nicht auf die Interpretation individueller Ironien, wie sie in verschiedenen Zeiten und Texten vorkommen, sondern berücksichtigt immer die Bedeutung der Ironie für ein allgemeines Wissen. Das Buch schliesst daher mit der Frage nach dem Wissen über Ironie.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ironie der Legalität, Fachbücher von Simon KneipDas Fachbuch "Ironie der Legalität" von Simon Kneip bietet eine tiefgehende Analyse des Urteilsbegriffs im Kontext der aktuellen deutschen Rechtskritik. Es beleuchtet die Spannungen zwischen rechtlicher Normativität und der praktischen Anwendung von Rechtsprechung. Durch die kritische Auseinandersetzung mit der Legalität wird der Leser dazu angeregt, die zugrunde liegenden Annahmen und die Funktion von Urteilen im Rechtssystem zu hinterfragen. Die umfassende Betrachtung der Thematik wird durch eine klare und präzise Sprache unterstützt, die sowohl für Studierende als auch für Fachleute im Bereich Wirtschaft und Recht zugänglich ist. Mit 350 Seiten bietet das Buch eine fundierte Grundlage für Diskussionen über die Rolle der Rechtsprechung in der modernen Gesellschaft und deren Implikationen für die Rechtswissenschaft.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Satire als Avantgarde, Fachbücher von Christian van der SteegDas Fachbuch 'Satire als Avantgarde' bietet eine tiefgehende Analyse der satirischen Formen, die die literarische Moderne zwischen 1918 und 1933 prägten. Die Studie untersucht, wie Autoren wie Karl Kraus, Bertolt Brecht, Erwin Piscator, Siegfried Kracauer, Robert Musil und Walter Benjamin die bürgerlichen Kunstnormen in Frage stellten und das literarische Feld im Kontext des Ersten Weltkriegs neu strukturierten. Dabei wird aufgezeigt, wie satirische Elemente nicht nur als kritische Reflexion, sondern auch als wesentliche Triebkraft für die Entwicklung ikonischer Gattungen, Stile und Kunsttheorien dienten. Das Buch revidiert die traditionelle Geschichtsschreibung der literarischen Moderne und beleuchtet die fundamentale Rolle der Satire als Vorreiterin künstlerischer Innovationen. Es richtet sich an Leserinnen und Leser, die ein tieferes Verständnis der kulturellen und ästhetischen Umbrüche des frühen 20. Jahrhunderts anstreben. Die fundierte Analyse und die kritische Auseinandersetzung mit den Werken der genannten Autoren machen dieses Buch zu einer wertvollen Ressource für Wissenschaftler, Studierende und alle, die sich für die Wechselwirkungen zwischen Literatur, Politik und Gesellschaft interessieren.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind erhaltene Spenden zu versteuern?
Sind erhaltene Spenden zu versteuern? Ja, grundsätzlich sind Spenden in Deutschland steuerlich absetzbar, sofern sie an gemeinnützige Organisationen oder steuerbegünstigte Vereine gehen. Spender können ihre Spenden bis zu einer bestimmten Höhe von der Steuer absetzen. Für gemeinnützige Organisationen gelten jedoch bestimmte Voraussetzungen, um Spenden steuerlich geltend machen zu können. Es ist ratsam, sich vorher über die steuerlichen Regelungen zu informieren und gegebenenfalls eine Spendenbescheinigung anzufordern. In manchen Fällen können auch Spenden an Privatpersonen steuerlich relevant sein, beispielsweise bei Schenkungen oder Erbschaften. **
-
Was ist eine erhaltene Anzahlung?
Was ist eine erhaltene Anzahlung? Eine erhaltene Anzahlung ist eine Vorauszahlung, die ein Kunde leistet, bevor die Ware oder Dienstleistung geliefert wird. Diese Anzahlung dient oft als Sicherheit für den Verkäufer, dass der Kunde den Restbetrag auch bezahlen wird. In der Buchhaltung wird eine erhaltene Anzahlung als Verbindlichkeit des Verkäufers gegenüber dem Kunden erfasst, bis die Ware oder Dienstleistung vollständig geliefert wurde. Erhaltene Anzahlungen können auch als Einnahmen verbucht werden, wenn die Lieferung oder Leistung erbracht wurde. **
-
Wie bucht man erhaltene Anzahlungen?
Wie bucht man erhaltene Anzahlungen? Wenn ein Unternehmen eine Anzahlung von einem Kunden erhält, wird dies in der Buchhaltung als Verbindlichkeit erfasst, da das Unternehmen dem Kunden noch eine Leistung schuldet. Die Buchung erfolgt in der Regel auf ein separates Konto für erhaltene Anzahlungen. Sobald die Leistung erbracht wurde, wird die Anzahlung von diesem Konto abgezogen und auf das entsprechende Umsatzkonto gebucht. Es ist wichtig, diese Buchungen sorgfältig zu dokumentieren, um eine genaue und transparente Buchführung zu gewährleisten. **
-
Wer haftet für nicht erhaltene Ware?
Wer haftet für nicht erhaltene Ware? In der Regel liegt die Haftung bei dem Verkäufer, solange die Ware nicht beim Käufer angekommen ist. Es ist die Verantwortung des Verkäufers, sicherzustellen, dass die Ware ordnungsgemäß versendet wird und beim Käufer ankommt. Sollte die Ware verloren gehen oder nicht zugestellt werden, muss der Verkäufer in der Regel für Ersatz oder Rückerstattung sorgen. Es ist wichtig, dass Käufer und Verkäufer klare Vereinbarungen über die Haftung für nicht erhaltene Ware treffen, um Missverständnisse zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.